📢 この記事には広告(アフィリエイトリンク)が含まれています。
目次
- 知らないと損する?まず知っておきたいお金の制度7選
- ① 高額療養費制度|医療費が高額になったとき
- ② 傷病手当金|病気やケガで働けないとき
- ③ 出産育児一時金|出産費用の負担を軽くする
- ④ 雇用保険の基本手当|仕事を辞めたとき
- ⑤ 児童手当|高校生年代までの子育てを支援
- ⑥ 遺族年金|家族が亡くなったとき
- ⑦ 住居確保給付金|家賃の支払いが難しいとき
- 7制度を「いつ確認する?」で整理
- 制度があるから「何もしなくても安心」ではない
- ほかにも知っておきたい制度はある
- どの制度が使えるか分からないときは?
- よくある質問
- まとめ|困ったときは「使える制度がないか」を確認しよう
- 関連記事
- 公式情報
「医療費が高くなったらどうしよう…」
「病気で働けなくなったら生活できる?」
「仕事を辞めたとき、何かもらえる制度はある?」
生活の中では、病気・出産・退職・子育てなど、お金の負担が急に大きくなることがあります。
そんなときに知っておきたいのが、国や公的保険による給付・手当・負担軽減制度です。
まず結論
日本には、医療・休職・出産・失業・子育て・死亡・住まいなど、生活のさまざまな場面を支える制度があります。
ただし、制度がある=誰でも自動的にもらえる、というわけではありません。対象条件や申請が必要かどうかを確認することが大切です。
この記事では、2026年8月時点で知っておきたい次の7制度を初心者向けにまとめます。
- 高額療養費制度
- 傷病手当金
- 出産育児一時金
- 雇用保険の基本手当(いわゆる失業給付)
- 児童手当
- 遺族年金
- 住居確保給付金
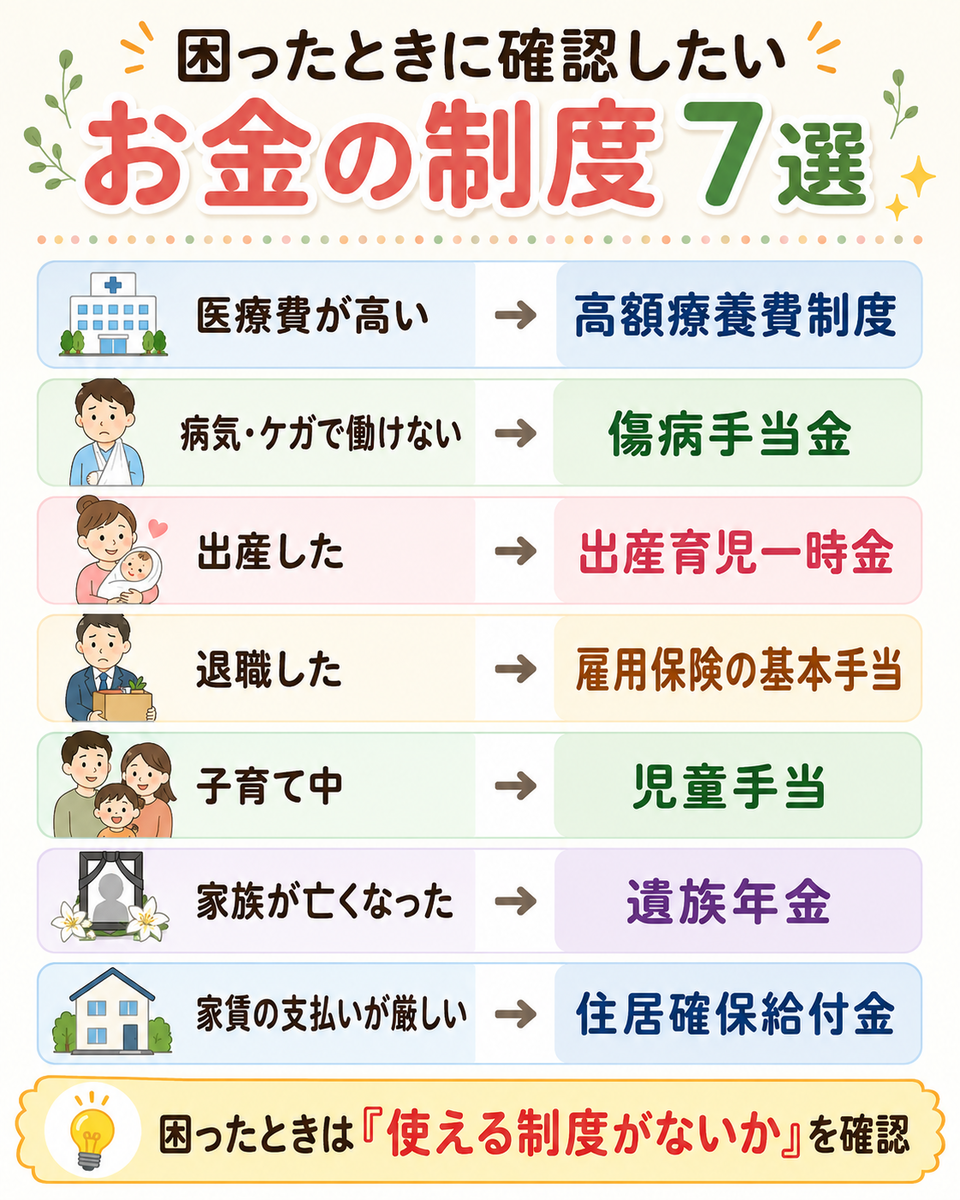
知らないと損する?まず知っておきたいお金の制度7選
| 制度 | こんなとき | 主な確認先 |
|---|---|---|
| 高額療養費制度 | 医療費が高額になった | 加入している医療保険 |
| 傷病手当金 | 病気・ケガで会社を休んだ | 健康保険 |
| 出産育児一時金 | 出産した | 加入している医療保険 |
| 雇用保険の基本手当 | 離職し、再就職を目指している | ハローワーク |
| 児童手当 | 子どもを養育している | 市区町村など |
| 遺族年金 | 家計を支えていた家族が亡くなった | 年金事務所など |
| 住居確保給付金 | 収入が減り家賃の支払いが難しい | 自立相談支援機関 |
それぞれ詳しく見ていきましょう。
① 高額療養費制度|医療費が高額になったとき
高額療養費制度は、1か月の保険診療の自己負担額が一定の上限を超えた場合に、超えた部分が支給される制度です。
自己負担上限は一律ではなく、主に年齢や所得区分によって異なります。
また、2026年8月診療分から制度が見直され、月ごとの自己負担上限が変更されるとともに、8月から翌年7月までを対象とする年間上限が新設されています。
こんなときに確認
- 入院・手術で医療費が高くなった
- 高額な治療を継続している
- 家族の医療費も同じ月に高くなった
ただし、
- 差額ベッド代
- 入院中の食事代
- 先進医療の技術料
- 自由診療
- 交通費
などは、高額療養費の対象にならないものがあります。
「入院費すべてに上限がある制度」ではない点に注意しましょう。
高額療養費制度を詳しく知りたい方はこちら👇
② 傷病手当金|病気やケガで働けないとき
会社員など健康保険の被保険者本人が、業務外の病気やケガで働けなくなった場合に確認したいのが傷病手当金です。
主な支給条件は、
- 業務外の病気・ケガの療養である
- 仕事に就けない状態である
- 連続する3日間を含み、4日以上仕事を休んでいる
- 休業期間について十分な給与を受けていない
などです。
支給額は、原則として標準報酬月額をもとに計算した1日あたりの金額の3分の2相当です。
支給期間は、支給開始日から通算1年6か月です。
注意:被扶養者や国民健康保険の加入者が、会社員とまったく同じ傷病手当金を受け取れるという制度ではありません。
傷病手当金について詳しくはこちら👇
③ 出産育児一時金|出産費用の負担を軽くする
公的医療保険の加入者が出産したときに支給されるのが出産育児一時金です。
2026年8月現在、支給額は子ども1人につき原則50万円です。
ただし、産科医療補償制度の対象外となる出産などでは48万8,000円となります。
そのため、「出産したら全員50万円」と考えないようにしましょう。
直接支払制度を利用すると、健康保険から医療機関へ出産育児一時金が直接支払われるため、窓口でまとまった金額を用意する負担を抑えやすくなります。
また、出産費用が支給額を下回った場合は、差額を受け取れることがあります。
出産育児一時金について詳しくはこちら👇
④ 雇用保険の基本手当|仕事を辞めたとき
いわゆる「失業保険」と呼ばれることが多いのが、雇用保険の基本手当です。
ただし、仕事を辞めれば誰でも自動的にもらえるわけではありません。
原則として、
- 雇用保険の加入期間などの受給資格を満たす
- 働く意思と能力がある
- 求職活動をしている
- 現在就職していない
といった条件を満たす必要があります。
支給額や給付日数は、離職前の賃金・年齢・雇用保険の加入期間・離職理由などによって異なります。
まずやること
退職後に基本手当を受けたい場合は、必要書類を確認してハローワークで求職申込み・受給資格の手続きを行います。
なお、基本手当日額の上限・下限などは毎年見直されることがあります。
失業保険について詳しくはこちら👇
⑤ 児童手当|高校生年代までの子育てを支援
児童手当は、0歳から高校生年代までの子どもを養育している方を対象とする制度です。
2026年8月現在の1人あたり月額は、次のとおりです。
| 子どもの年齢など | 月額 |
|---|---|
| 3歳未満 | 15,000円 |
| 3歳以上~高校生年代 | 10,000円 |
| 第3子以降 | 30,000円 |
現在は所得制限が撤廃され、原則として偶数月に2か月分ずつ支給されます。
ただし、第3子以降のカウントには一定の条件があります。
また、子どもが生まれた場合は原則として申請が必要です。
出生日の翌日から15日以内など、申請時期にも注意しましょう。
児童手当について詳しくはこちら👇
⑥ 遺族年金|家族が亡くなったとき
国民年金や厚生年金の加入者などが亡くなった場合、一定の条件を満たす遺族に支給される可能性があるのが遺族年金です。
主に、
- 遺族基礎年金
- 遺族厚生年金
があります。
亡くなった方の年金加入状況や保険料納付状況、遺族の続柄・年齢・子どもの有無などによって、受け取れる年金が異なります。
たとえば遺族基礎年金は、一定の受給要件を満たした方が亡くなった場合に、その方に生計を維持されていた子のある配偶者または子などが対象です。
「配偶者なら必ずもらえる」「誰でも同じ金額」という制度ではありません。
家族構成によって金額や対象が大きく変わるため、日本年金機構や年金事務所で確認しましょう。
遺族年金についてはこちら👇
⑦ 住居確保給付金|家賃の支払いが難しいとき
最後に知っておきたいのが住居確保給付金です。
離職・廃業や、本人の責任や都合によらない収入減少などによって生活が苦しくなり、住居を失った、または失うおそれがある場合に、一定の条件を満たすと家賃相当額の支給を受けられることがあります。
対象になるかどうかは、
- 世帯収入
- 預貯金などの資産
- 現在の就業状況
- 求職活動など
によって判断されます。
支給額の上限も、市区町村や世帯人数によって異なります。
相談先
住居確保給付金の申請や相談は、地域の自立相談支援機関で受け付けています。
「家賃が払えなくなってから」ではなく、支払いが難しくなりそうな段階で相談することも検討しましょう。
家計が苦しいと感じたらやる事👇
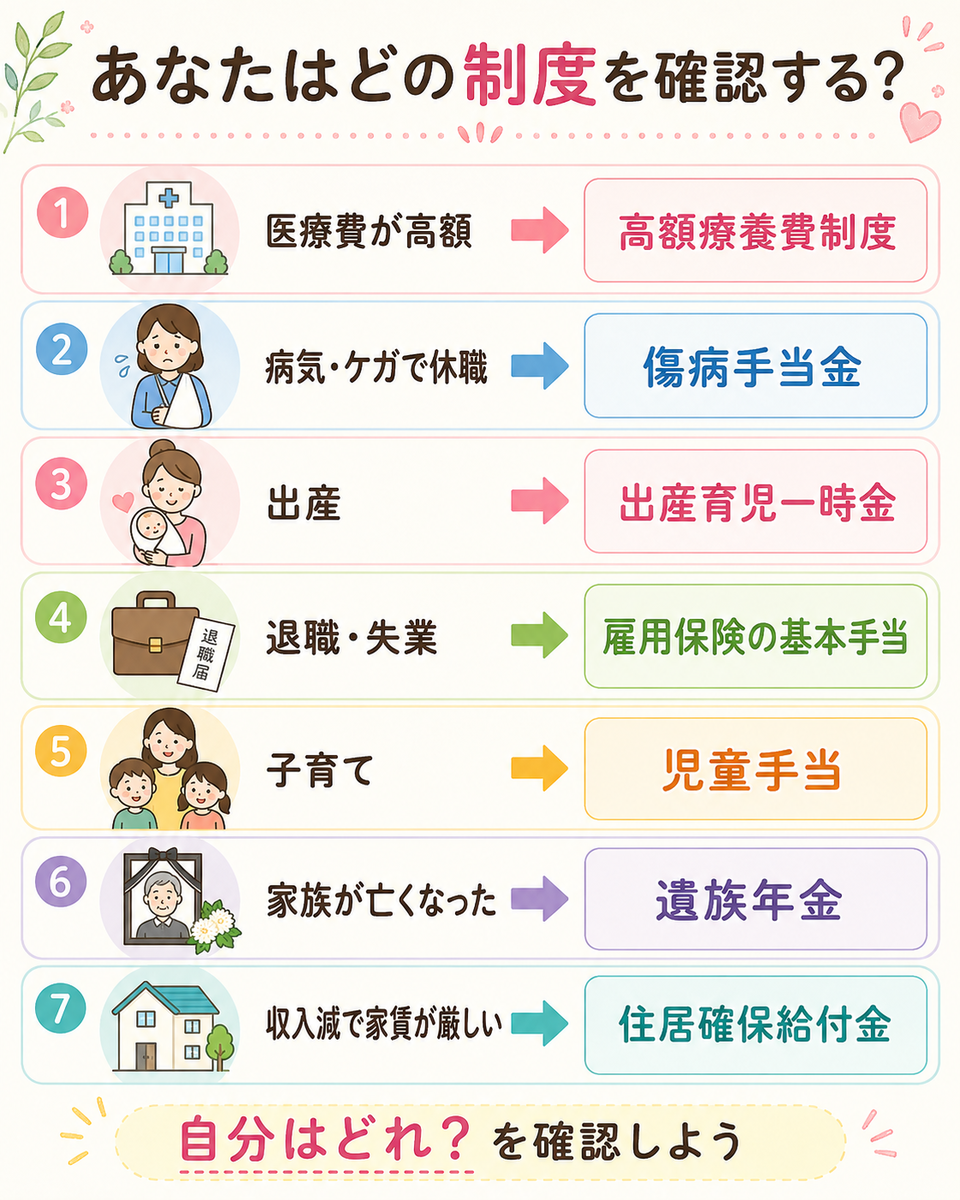
7制度を「いつ確認する?」で整理
| 困ったこと | 確認したい制度 |
|---|---|
| 医療費が高い | 高額療養費制度 |
| 病気・ケガで働けない | 傷病手当金 |
| 出産した | 出産育児一時金 |
| 退職して再就職を目指す | 雇用保険の基本手当 |
| 子育て中 | 児童手当 |
| 家計を支えていた家族が亡くなった | 遺族年金 |
| 収入が減り家賃が厳しい | 住居確保給付金 |
制度があるから「何もしなくても安心」ではない
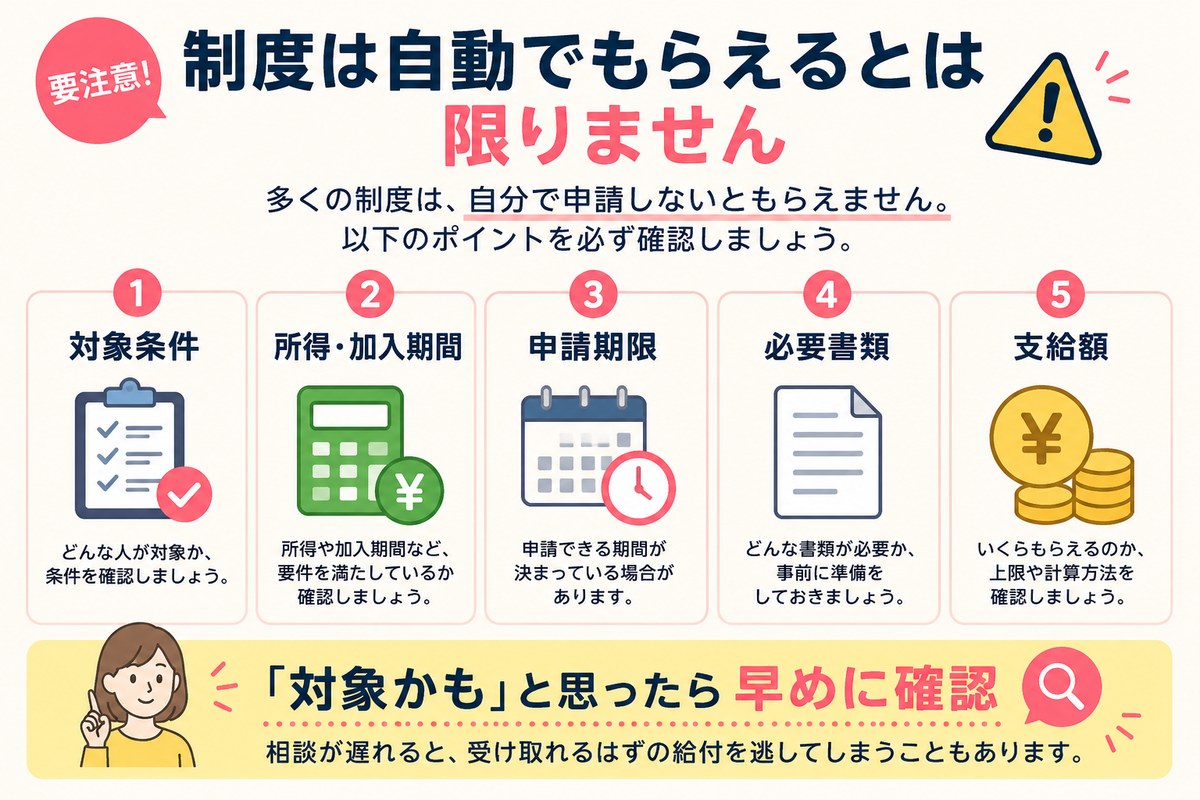
ここまで7つ紹介しましたが、制度を知っただけで終わらないことも大切です。
公的制度にはそれぞれ、
- 対象者
- 所得・加入期間などの要件
- 申請期限
- 必要書類
- 支給される金額
などの条件があります。
また、公的保障だけですべての生活費をカバーできるとは限りません。
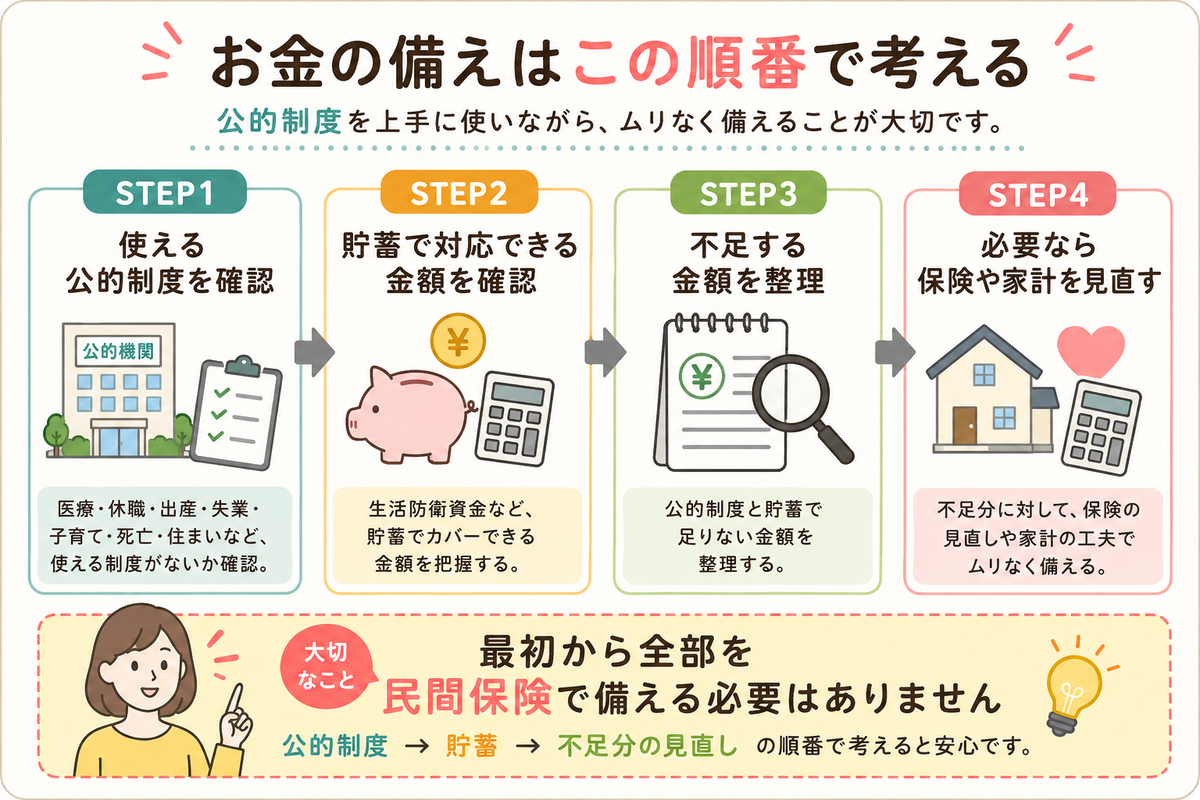
まず公的制度でどこまで対応できるかを確認し、それでも不足する金額を貯蓄や民間保険などでどう備えるかという順番で考えると整理しやすくなります。
ほかにも知っておきたい制度はある
今回紹介した7つ以外にも、生活状況によって利用できる制度があります。
たとえば、
- 妊婦のための支援給付
- 出産手当金
- 育児休業給付金
- 出生後休業支援給付金
- 育児時短就業給付金
- 医療費控除
- 介護休業給付
- 年金生活者支援給付金
などです。
「自分には関係ない」と決めつけず、生活状況が変わったときに利用できる制度がないか一度確認してみましょう。
どの制度が使えるか分からないときは?
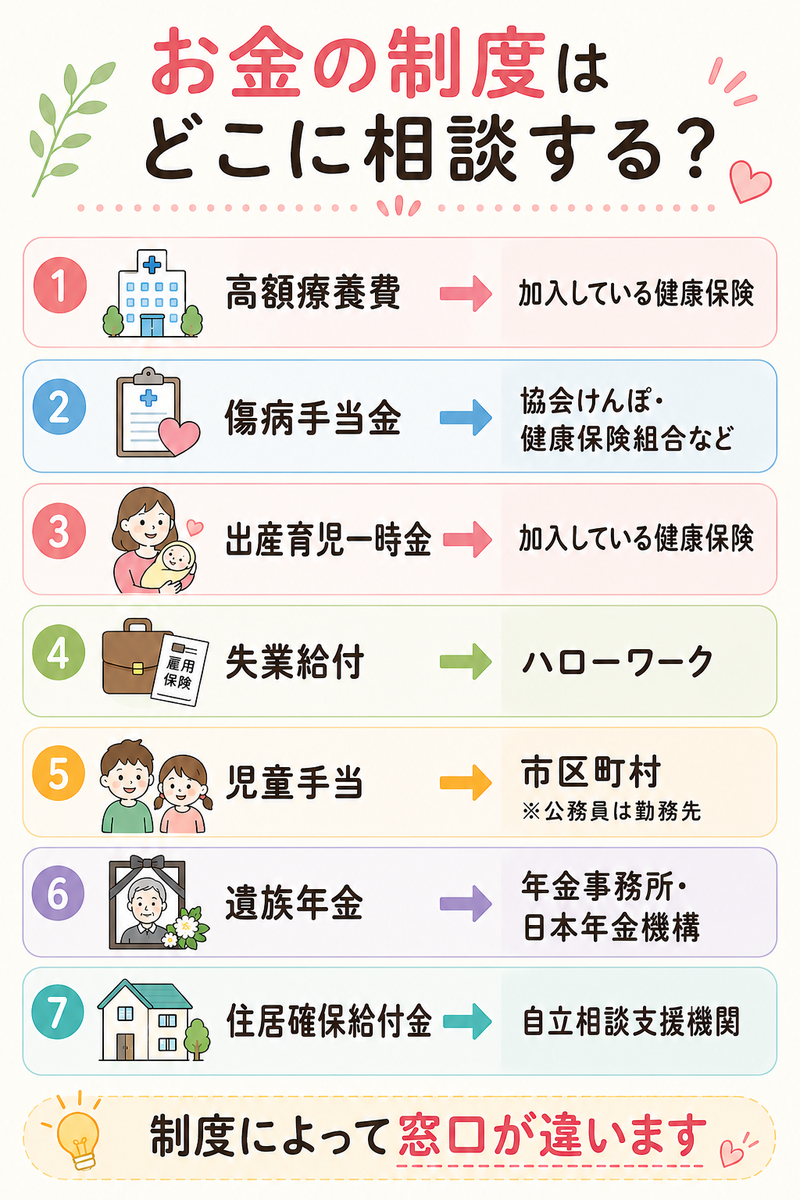
制度によって相談先は異なります。
| 内容 | 主な相談先 |
|---|---|
| 健康保険の給付 | 協会けんぽ・健康保険組合・市区町村など |
| 失業・再就職 | ハローワーク |
| 子育て | 市区町村・勤務先など |
| 年金 | 年金事務所・日本年金機構 |
| 生活費・家賃 | 自立相談支援機関 |
生活そのものが厳しい場合は、まず自治体や自立相談支援機関など公的な相談窓口を確認しましょう。
一方で、
- 公的保障を確認したうえで保険を整理したい
- 教育費や老後まで含めて家計を考えたい
- 貯金・保険・投資のバランスを整理したい
といった場合は、FPなどに家計全体を相談する方法もあります。
オンライン相談も出来ます👇
※FP相談サービスによって、相談範囲・担当者の資格・取扱商品などは異なります。保険や金融商品を提案される場合もあるため、内容を確認して判断しましょう。
よくある質問
Q.公的制度は申請しなくても自動でもらえますか?
制度によって異なります。
児童手当や住居確保給付金など、原則として申請が必要なものがあります。
高額療養費なども加入している医療保険やマイナ保険証の利用状況などによって手続きが異なるため、対象になりそうなときは確認しましょう。
Q.会社員と自営業では使える制度が違いますか?
違う場合があります。
たとえば傷病手当金は、会社員など健康保険の被保険者本人が主な対象です。
一方、出産育児一時金や高額療養費などは、公的医療保険加入者が条件に応じて利用できます。
Q.制度は複数同時に利用できますか?
条件を満たせば複数の制度を利用できる場合があります。
ただし、併給調整がある制度や、他の給付を受けた金額が計算へ影響する制度もあります。
それぞれの制度の窓口で確認してください。
Q.申請期限を過ぎたらどうなりますか?
期限は制度によって異なります。
遡って申請できる制度もありますが、申請が遅れると受け取れない期間が発生するものもあるため、早めに確認するのがおすすめです。
まとめ|困ったときは「使える制度がないか」を確認しよう
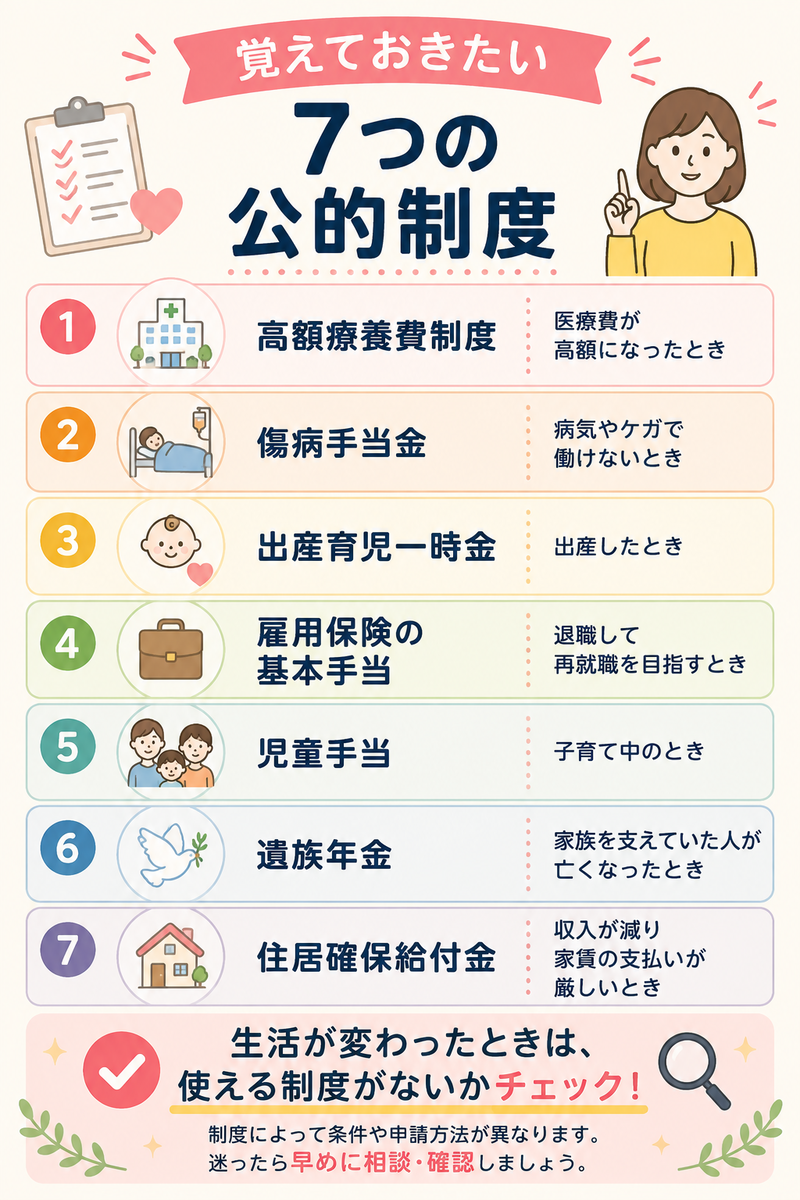
今回紹介した7制度
- 高額療養費制度
- 傷病手当金
- 出産育児一時金
- 雇用保険の基本手当
- 児童手当
- 遺族年金
- 住居確保給付金
日本には、病気や出産、失業などで家計への負担が大きくなったときに利用できる制度があります。
ただし、制度によって対象条件や申請方法は異なります。
大切なのは、
「困ったら全部自分のお金だけで何とかする」のではなく、まず利用できる公的制度がないか確認すること。
そして、公的保障を確認したうえで不足する部分を、貯蓄・保険・家計の見直しなどで考えていきましょう。
マフィーママからひとこと
お金の制度って、必要になるまで調べる機会が少ないですよね。
私も、お金について勉強するまでは「こんな制度もあったんだ」と感じることがたくさんありました。
全部の制度を暗記する必要はありません。
「医療費が高くなったときには制度があったな」
「仕事を辞めたときも何か確認できたな」
くらい覚えておくだけでも、必要になったときに調べるきっかけになります。
生活の状況が変わったときは、使える制度がないか一度確認してみてくださいね。
関連記事
公式情報
- 厚生労働省|高額療養費制度を利用される皆さまへ
- 協会けんぽ|病気やケガで会社を休んだとき(傷病手当金)
- 厚生労働省|出産育児一時金等について
- 厚生労働省|雇用保険の基本手当について
- こども家庭庁|児童手当制度のご案内
- 日本年金機構|遺族基礎年金(受給要件・対象者・年金額)
- 日本年金機構|遺族厚生年金(受給要件・対象者・年金額)
- 厚生労働省|住居確保給付金 申請・相談窓口
※本記事は2026年8月時点で確認できる公表情報をもとに、代表的な公的制度を初心者向けにまとめたものです。支給額・対象条件・申請期限・必要書類などは、年齢・所得・加入保険・雇用状況・家族構成・自治体などによって異なります。最新情報は各制度の公式サイトや窓口でご確認ください。
